Rapport hebdomadaire : Le prix du marché de l'antimoine dépasse pour la première fois la barre des 100 000 RMB – ce niveau clé sera-t-il maintenu ? (3 juillet – 10 juillet)
I. Aperçu du marché
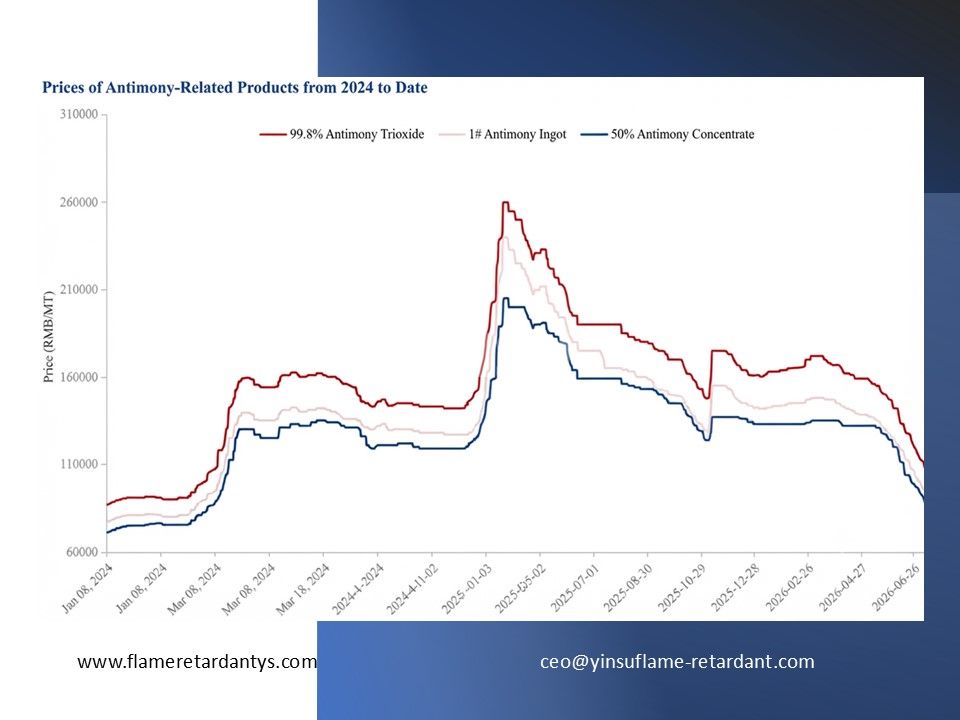
La semaine dernière, les prix de l'antimoine à l'étranger se situaient généralement entre 23 100 et 24 200 dollars la tonne métrique. Même si les cours internationaux sont restés temporairement stables, des rapports font état d'une offre à bas prix. Des nouvelles concernant des changements dans les capacités de production au Tadjikistan et aux États-Unis ont fait surface la semaine dernière, parallèlement aux discussions sur l'accent mis par le G7 sur les minéraux critiques, en particulier la réduction de la dépendance à l'égard de la Chine, ce qui pourrait avoir un impact sur les marchés mondiaux et nationaux. En ce qui concerne les flux de matières premières, l'Europe, les États-Unis, le Japon et la Corée du Sud entrent dans leur traditionnelle période de vacances d'été, et la consommation des terminaux à l'étranger est entrée dans une période creuse saisonnière. Pendant ce temps, le Myanmar, principale source de matières premières, est entré dans la saison des pluies, ce qui pourrait gêner l'exploitation minière et le transport terrestre. Le volume de concentré d’antimoine et d’autres matières premières arrivant dans les ports du Myanmar et de l’Asie du Sud-Est devrait continuer de diminuer.
La semaine dernière, le prix intérieur de l'antimoine a oscillé autour du seuil de 100 000 RMB/tonne pendant plusieurs jours avant de retomber en dessous vendredi, atteignant un plus bas de 99 500 RMB/tonne. Le sentiment du marché reste faible en raison de la contre-saison traditionnelle et des conséquences des fortes baisses précédentes. Si l’on regarde les mois de mai et juin, la baisse cumulée d’environ 37,5 % sur deux fortes baisses a eu un impact significatif sur la confiance des participants. Même si les fonderies nationales ont continué à réduire leur production en réponse à la baisse des prix, la réduction de l’offre n’a pas encore compensé l’affaiblissement de la demande, et l’écart entre l’offre et la demande n’a pas encore convergé. En outre, après des importations concentrées au premier semestre, les importations de matières premières devraient continuer à diminuer. Du côté de la demande, les achats en aval restent prudents, limités aux besoins essentiels, tandis que la baisse continue du volume de fusion quotidien du verre photovoltaïque (PV) a également pesé sur la demande d'antimoine.
Les produits associés affichent des signaux divergents : les prix du brome ont rebondi en raison de perturbations des coûts et de l'approvisionnement, tandis que le décabromodiphényléthane (DBDPE) s'est affaibli. Le Centre de coopération et d'échanges internationaux du ministère de l'Écologie et de l'Environnement a publié un avis concernant la collecte d'informations sur le DBDPE et d'autres substances ; l’impact politique potentiel sur la chaîne ignifuge reste à voir. Les avis du marché sont actuellement partagés : certains s'attendent à ce que la chute se poursuive jusqu'en août avant d'atteindre le plus bas, tandis que d'autres estiment que le cours est proche du plus bas et commence à construire lentement ses positions. Les cotations au comptant restent divergentes : certains détenteurs soutiennent les prix, avec les lingots d'antimoine n°1 à environ 105 000 RMB/tonne et l'oxyde d'antimoine à 99,8 % à environ 95 000 RMB/tonne. Cependant, l'offre à bas prix se rapproche des seuils de 100 000/90 000 RMB. Si les cours traditionnels se relâchent, les prix pourraient continuer à explorer des niveaux plus bas. Faute de mesures de relance positives, le marché devrait rester faible tout au long du mois de juillet.
Au 13 juillet, le prix courant des lingots d'antimoine 1# a encore baissé pour atteindre la fourchette de 103 000 à 107 000 RMB/tonne, avec des ajustements quotidiens de 1 000 RMB/tonne dans diverses catégories, notamment le concentré d'antimoine, les produits fondus et les oxydes. Le prix au comptant du trioxyde d'antimoine (99,5 %) est rapporté à 84 500 RMB/tonne, soit une baisse cumulée de 7 000 RMB/tonne au cours de la semaine dernière.
II. des douanes chinoises de mai 2026Données
Les importations et les exportations d'antimoine ont diminué en mai, aggravant le déséquilibre commercial. Du côté des matières premières : les importations de minerai d'antimoine ont totalisé 10 972 tonnes, soit une baisse de 19,49% sur un mois, mais toujours une augmentation de 375,84% sur un an. Le volume cumulé des importations pour les cinq premiers mois a déjà dépassé le total de 2025. La Thaïlande (54,97 %) et le Myanmar (13,92 %) étaient les principales sources, avec des prix concentrés entre 7 600 et 8 400 dollars la tonne.
Du côté des produits finis : les exportations d'oxyde d'antimoine n'étaient que de 193 tonnes, soit une forte baisse de 49,09 % d'un mois à l'autre, atteignant un nouveau plus bas pour l'année, les prix à l'exportation restant élevés à 25 000 dollars la tonne ; les exportations de lingots d’antimoine sont restées nulles. L’inadéquation entre l’offre et la demande pèse sur les prix, qui sont désormais retombés aux niveaux de mai 2024. Le marché se concentrera sur la reprise potentielle de la demande de retardateurs de flamme brome-antimoine après la fin de la contre-saison.
III. Faits saillants du commerce international de l’antimoine
Selon les données SMM de mai 2026 concernant le commerce thaïlandais de l'antimoine :
Volume total : les importations ont atteint 5 290,0 tonnes physiques ; les exportations ont atteint 5 094,2 tonnes physiques.
Lingots d'antimoine : Passé d'une exportation nette de 254,4 tonnes en avril à une importation nette d'environ 217,6 tonnes en mai.
Oxyde d'antimoine : les exportations ont considérablement diminué, passant à 330 tonnes par rapport aux milliers de tonnes enregistrées en avril. Les exportations vers les États-Unis en mai ont atteint 300 tonnes, représentant plus de 90 % des exportations totales, mais ont chuté de près de 67 % par rapport aux 920 tonnes d'avril.
Remarque : Des données mensuelles détaillées et spécifiques à chaque pays provenant des douanes chinoises, thaïlandaises et d'autres grandes régions sont disponibles pour l'exportation via le centre de données de Shanghai Steel Union (Mysteel). Pour toute demande de renseignements, veuillez contacter : 021-26094271.
IV. Analyse en aval sélectionnée
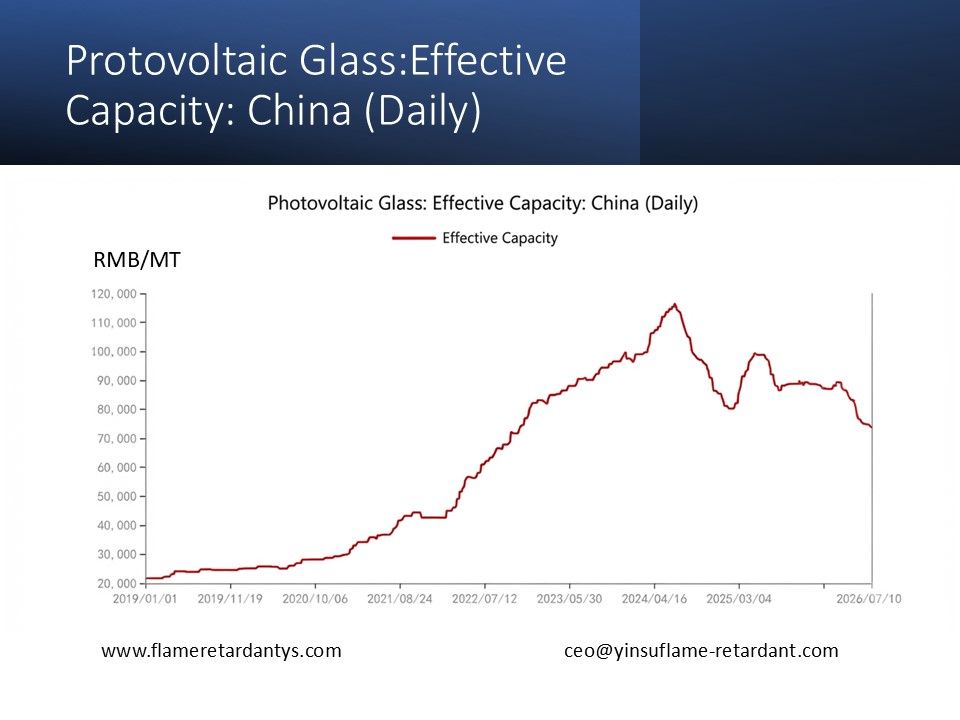
Verre photovoltaïque ( PV ) : Le volume de fusion quotidien national reste sur une tendance à la baisse à 73 615 tonnes. L'offre est relativement stable, même si certaines lignes de production devraient subir des réparations à froid la semaine prochaine. La demande est faible en raison de la baisse des prix des modules et d’un soutien limité aux exportations. La rentabilité reste en territoire très négatif, bien que légèrement améliorée en raison de la baisse des coûts du carbonate de sodium.
Brome : Le marché a mis fin à sa précédente séquence de pertes, passant de 27 500 RMB/tonne à 28 750 RMB/tonne (une augmentation de 4,55 %) en raison des contraintes d'approvisionnement causées par le temps pluvieux dans les principales zones de production et les coûts élevés du soufre. Le marché reste prudent car la demande en aval (ignifuges, produits pharmaceutiques) est encore en contre-saison.
V. Perspectives de la semaine prochaine
En ce qui concerne la semaine prochaine, le marché de l'antimoine reste dépourvu de facteurs clairement positifs, et les prix devraient poursuivre leur faible phase de remontée du plancher.
Approvisionnement : La saison des pluies au Myanmar continue de perturber l’exploitation minière et les transports ; la baisse attendue des arrivages de concentrés apporte un certain soutien, mais les réductions de la production intérieure sont actuellement insuffisantes pour inverser le déséquilibre entre l’offre et la demande.
Demande : Avec la traditionnelle saison des vacances d'été aux États-Unis, en Europe, au Japon et en Corée du Sud, la consommation à l'étranger connaît une période creuse. Les acheteurs nationaux en aval restent prudents.
Prix : Suite au franchissement du niveau des 100 000 RMB/tonne vendredi dernier, la confiance du marché s'est considérablement affaiblie. Les prix sont susceptibles d’osciller à des niveaux bas tout en recherchant un plancher.
Domaines clés à surveiller : l'impact réel de la saison des pluies au Myanmar sur les arrivées d'importations, les progrès des réparations à froid des verres photovoltaïques et les effets politiques de l'enquête DBDPE sur la chaîne industrielle des produits ignifuges.
Bien que les prix de l'antimoine aient considérablement baissé par rapport à leurs sommets annuels, les coûts restent élevés par rapport à d'autres ignifuges matières premières . La recherche d’alternatives au trioxyde d’antimoine ou la transition vers des solutions ignifuges sans halogène sont devenues une tendance irréversible de l’industrie. Yin Su Flame Retardant propose des formules personnalisées et des solutions complètes adaptées à vos besoins spécifiques et à vos conditions de traitement.


